Mediane spaarrente stijgt in september 2026 van 2,15% naar 2,25%
In september 2026 steeg de ECB-depositorente (de rente die banken krijgen op geld dat zij bij de Europese Centrale Bank stallen) van 2,25% naar 2,50%. De spaarmarkt bewoog mee: vijf van de zes andere kerngetallen van de RevoSave Spaarindex stegen. Zo ging de mediane spaarrente (de middelste van alle gemeten rentes op vrij opneembaar spaargeld) van 2,15% naar 2,25%, een verschil van +0,10 procentpunt, en de gemiddelde spaarrente van 2,07% naar 2,28%. Alleen de gemiddelde spaarrente grootbanken bleef de hele maand op 1,28% staan.
1.Kerngetallen
| Kerngetal | 31-08-2026 | 30-09-2026 | Verschil (procentpunt) |
|---|---|---|---|
| Mediane spaarrente | 2,15% | 2,25% | +0,10 |
| Gemiddelde spaarrente | 2,07% | 2,28% | +0,21 |
| Hoogste jaaropbrengst | 2,56% | 2,68% | +0,12 |
| Hoogste spaarrente | 3,05% | 3,30% | +0,25 |
| Competitieve spaarrente | 2,61% | 3,06% | +0,45 |
| Gemiddelde spaarrente grootbanken | 1,28% | 1,28% | 0,00 |
| ECB-depositorente | 2,25% | 2,50% | +0,25 |
Tabel 1 zet per kerngetal de stand op 31-08-2026 naast die op 30-09-2026, met het verschil daartussen. De stand van 31 augustus is waar de publicatie over augustus eindigde. Alle zeven zijn gemeten bij €20.000 over 34 banken, waarvan 9 in de competitieve kopgroep (het kwart banken met de hoogste spaarrentes) en 4 grootbanken (ABN AMRO, ASN Bank, ING en Rabobank). De waarden komen uit de dagelijkse metingen van de Spaarindex, zoals die op elke meetdag zijn vastgelegd.
Op 31 augustus telde de meting 21 banken, waarvan 6 in de competitieve kopgroep en 3 grootbanken (ABN AMRO, ING en Rabobank). In de loop van de maand kwamen er 13 banken bij: 4 op 3 september, 1 op 4 september, 1 op 6 september en 7 op 25 september. Geen bank verdween uit de meting. De bank van 6 september is ASN Bank, die sinds die dag als vierde grootbank meetelt. Daardoor bewegen de mediane, de gemiddelde en de competitieve spaarrente deels door de nieuwe banken en niet alleen door rentewijzigingen. Hoeveel dat scheelt, staat onder kopje 6, Het beeld van september 2026.
2.Kernbevindingen
- De ECB-depositorente ging van 2,25% naar 2,50%. De nieuwe stand ging in op 16 september 2026.
- De mediane spaarrente steeg van 2,15% naar 2,25%, een verschil van +0,10 procentpunt.
- De gemiddelde spaarrente ging van 2,07% naar 2,28%, een verschil van +0,21 procentpunt.
- De hoogste jaaropbrengst (wat de hoogste aanbieding bij €20.000 na twaalf maanden werkelijk oplevert) ging van 2,56% naar 2,68%.
- De hoogste spaarrente, het hoogste percentage dat een bank adverteert, ging van 3,05% naar 3,30%.
- De competitieve spaarrente (het gemiddelde van het kwart banken met de hoogste spaarrentes) steeg van 2,61% naar 3,06%, een verschil van +0,45 procentpunt.
- De gemiddelde spaarrente grootbanken bleef de hele maand op 1,28% staan.
- Binnen een groep van 382 deposito's gingen 212 rentes omhoog en 19 omlaag.
3.Het verloop van spaarrentes in september 2026
September begon waar augustus eindigde: op 31 augustus was de mediane spaarrente 2,15%. Op 1 september hadden zes van de 21 banken een hogere spaarrente dan een dag eerder, en geen enkele een lagere. De mediane spaarrente kwam daardoor op 2,16%. De gemiddelde spaarrente ging die dag van 2,07% naar 2,15% en de competitieve spaarrente van 2,61% naar 2,78%.
Vanaf die 2,16% kwam de mediane spaarrente op 4 september op 2,18% en op 6 september op 2,17%. Die stap terug was geen renteverlaging: op die dag kwam ASN Bank bij de meting, met een spaarrente van 1,30%. Op 10 september steeg de mediane spaarrente naar 2,20%, en daar bleef zij tot en met 24 september. Op 25 september, de dag waarop zeven banken bij de meting kwamen, ging zij naar 2,24%. Op 28 september bereikte zij 2,25%, de stand waarmee de maand sloot.
De gemiddelde spaarrente liep anders. Na de sprong van 1 september zakte zij in de eerste week van 2,15% naar 2,10%, terwijl geen enkele bank haar rente verlaagde. De vier banken die op 3 september bij de meting kwamen, betaalden gemiddeld 1,99%, en ASN Bank betaalde 1,30%. Daarna klom de gemiddelde spaarrente langzaam naar 2,14% op 24 september. Een dag later stond zij op 2,28%: de zeven banken van 25 september betaalden gemiddeld 2,79%.
Bij de kopgroep is hetzelfde te zien. De competitieve spaarrente ging op 3 september van 2,78% naar 2,69%, toen de kopgroep met de markt meegroeide van 6 naar 7 banken. Op 16 september ging zij van 2,72% naar 2,77% en op 25 september naar 3,06%. Zes van de zeven banken die die dag bij de meting kwamen, betalen 3,00% of meer. De kopgroep telt sindsdien 9 banken.
De hoogste jaaropbrengst ging op 1 september van 2,56% naar 2,60% en op 22 september naar 2,68%. Beide keren kwam dat cijfer van een bank die de hele maand meetelde. De hoogste spaarrente ging op 1 september van 3,05% naar 3,10% en op 25 september naar 3,30%. Dat laatste percentage adverteert een van de zeven banken die die dag bij de meting kwamen. Onder de banken die er op 31 augustus al waren, bleef 3,10% het hoogste.
De ECB-depositorente ging op 16 september van 2,25% naar 2,50%. Van de 21 banken die de hele maand meetelden, hadden er aan het eind 15 een hogere spaarrente dan op 31 augustus en één een lagere. De andere 5 bleven gelijk, waaronder ABN AMRO, ING en Rabobank. Over alle gevolgde banken legde de Spaarindex tot 16 september 14 verhogingen van een spaarrente vast en geen verlaging. Zes daarvan vielen op 1 september. Vanaf 16 september waren het 16 verhogingen en 2 verlagingen. Dat wijst erop dat de beweging omhoog al begon voordat de nieuwe ECB-depositorente inging.
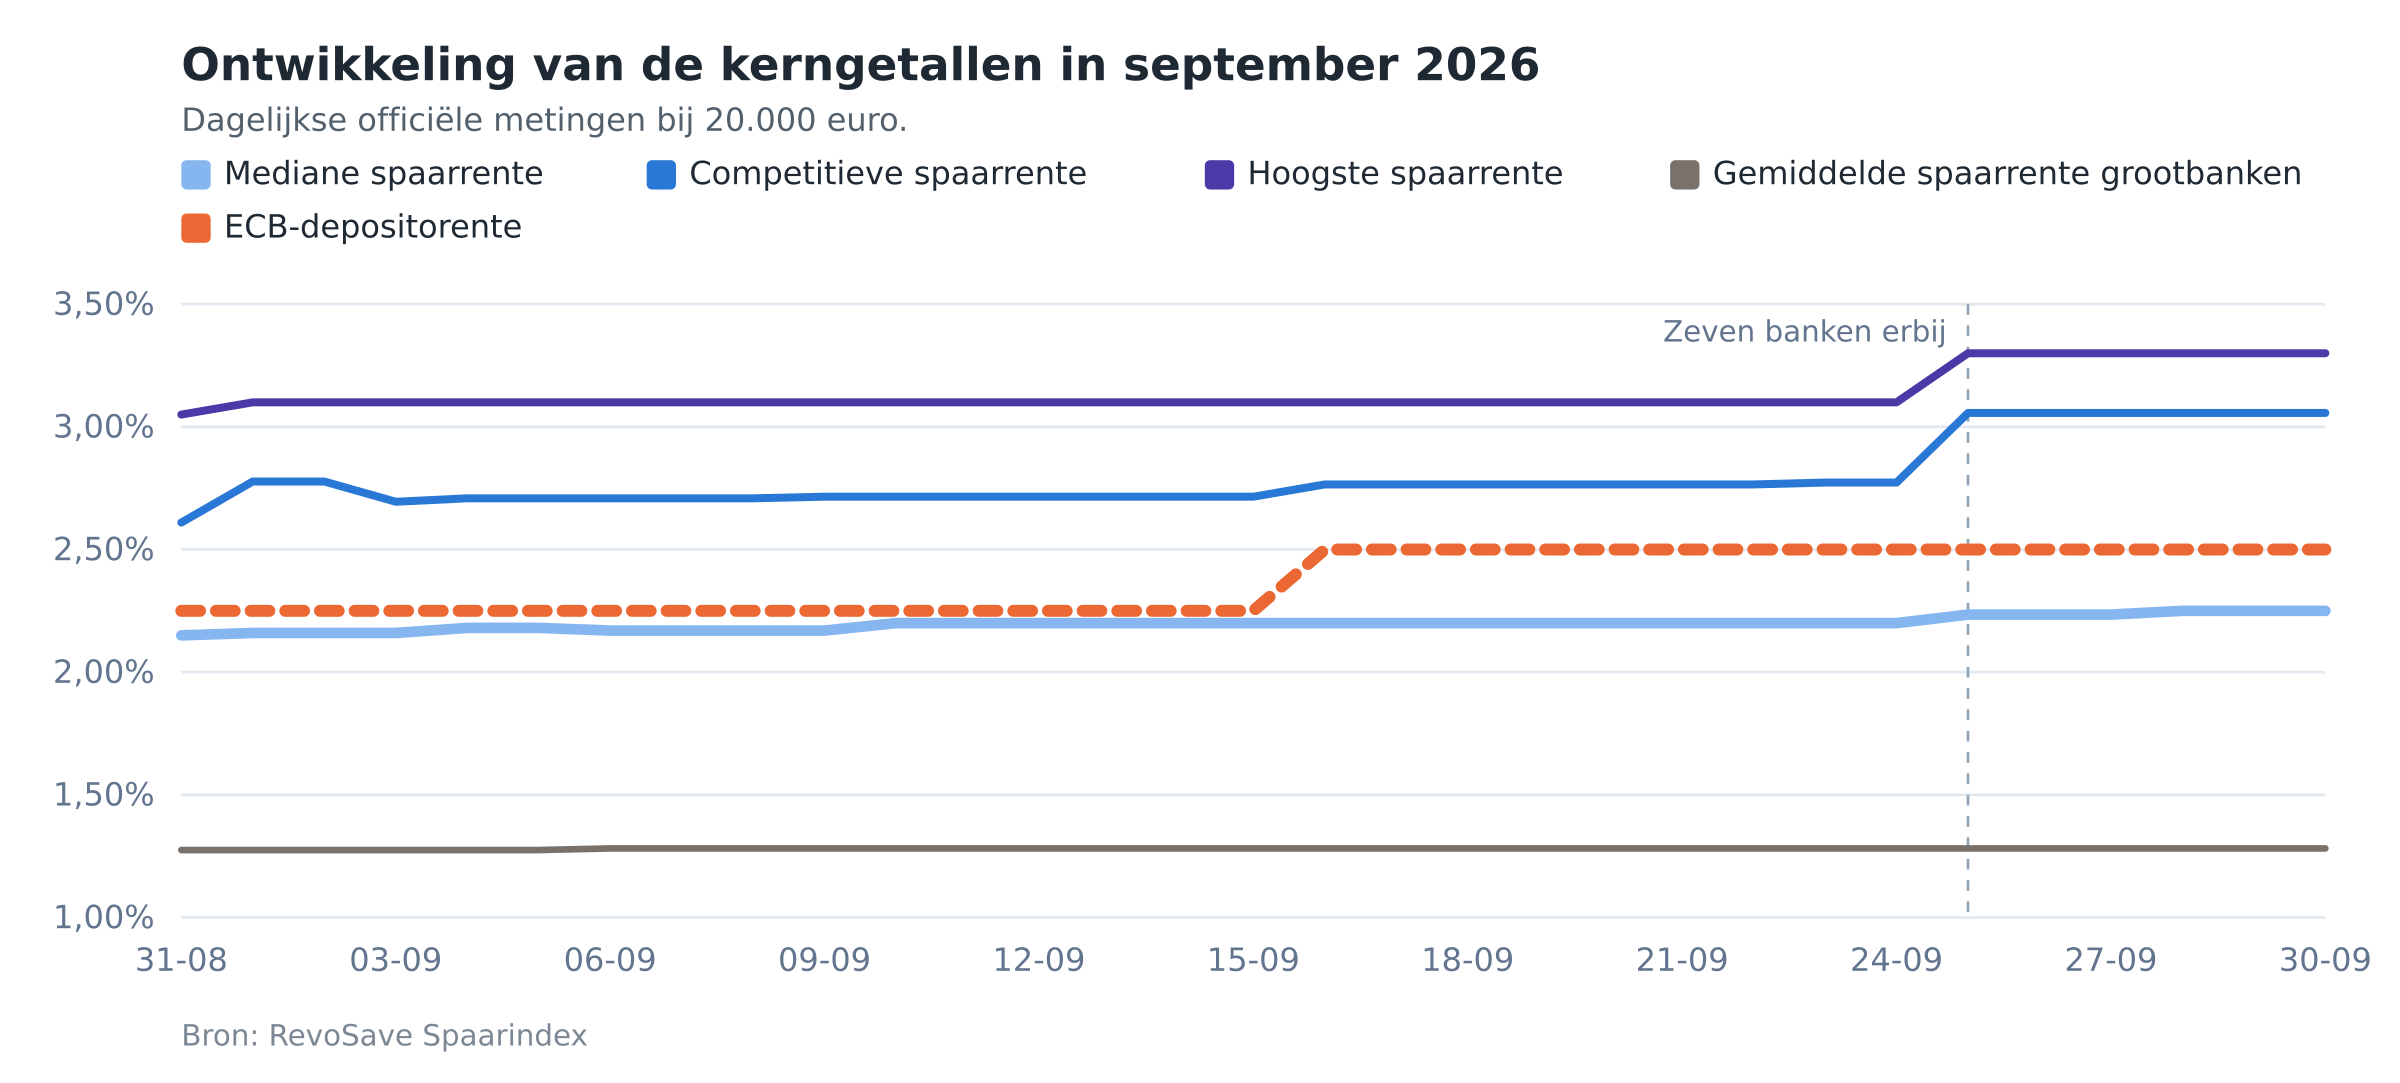
In grafiek 1 is te zien dat de oranje lijn van de ECB-depositorente haar stap op 16 september in één dag zet, terwijl de lichtblauwe lijn van de mediane spaarrente in kleine stappen omhoog gaat. De afstand tussen die twee lijnen is na 16 september groter dan ervoor. De blauwe lijn van de competitieve spaarrente en de paarse lijn van de hoogste spaarrente maken hun grootste sprong allebei op 25 september, bij de markering. Helemaal links is de stap van 1 september te zien, het duidelijkst bij de competitieve spaarrente. De grijze lijn van de grootbanken loopt de hele maand vlak.
4.De kloof tussen de markt en de grootbanken
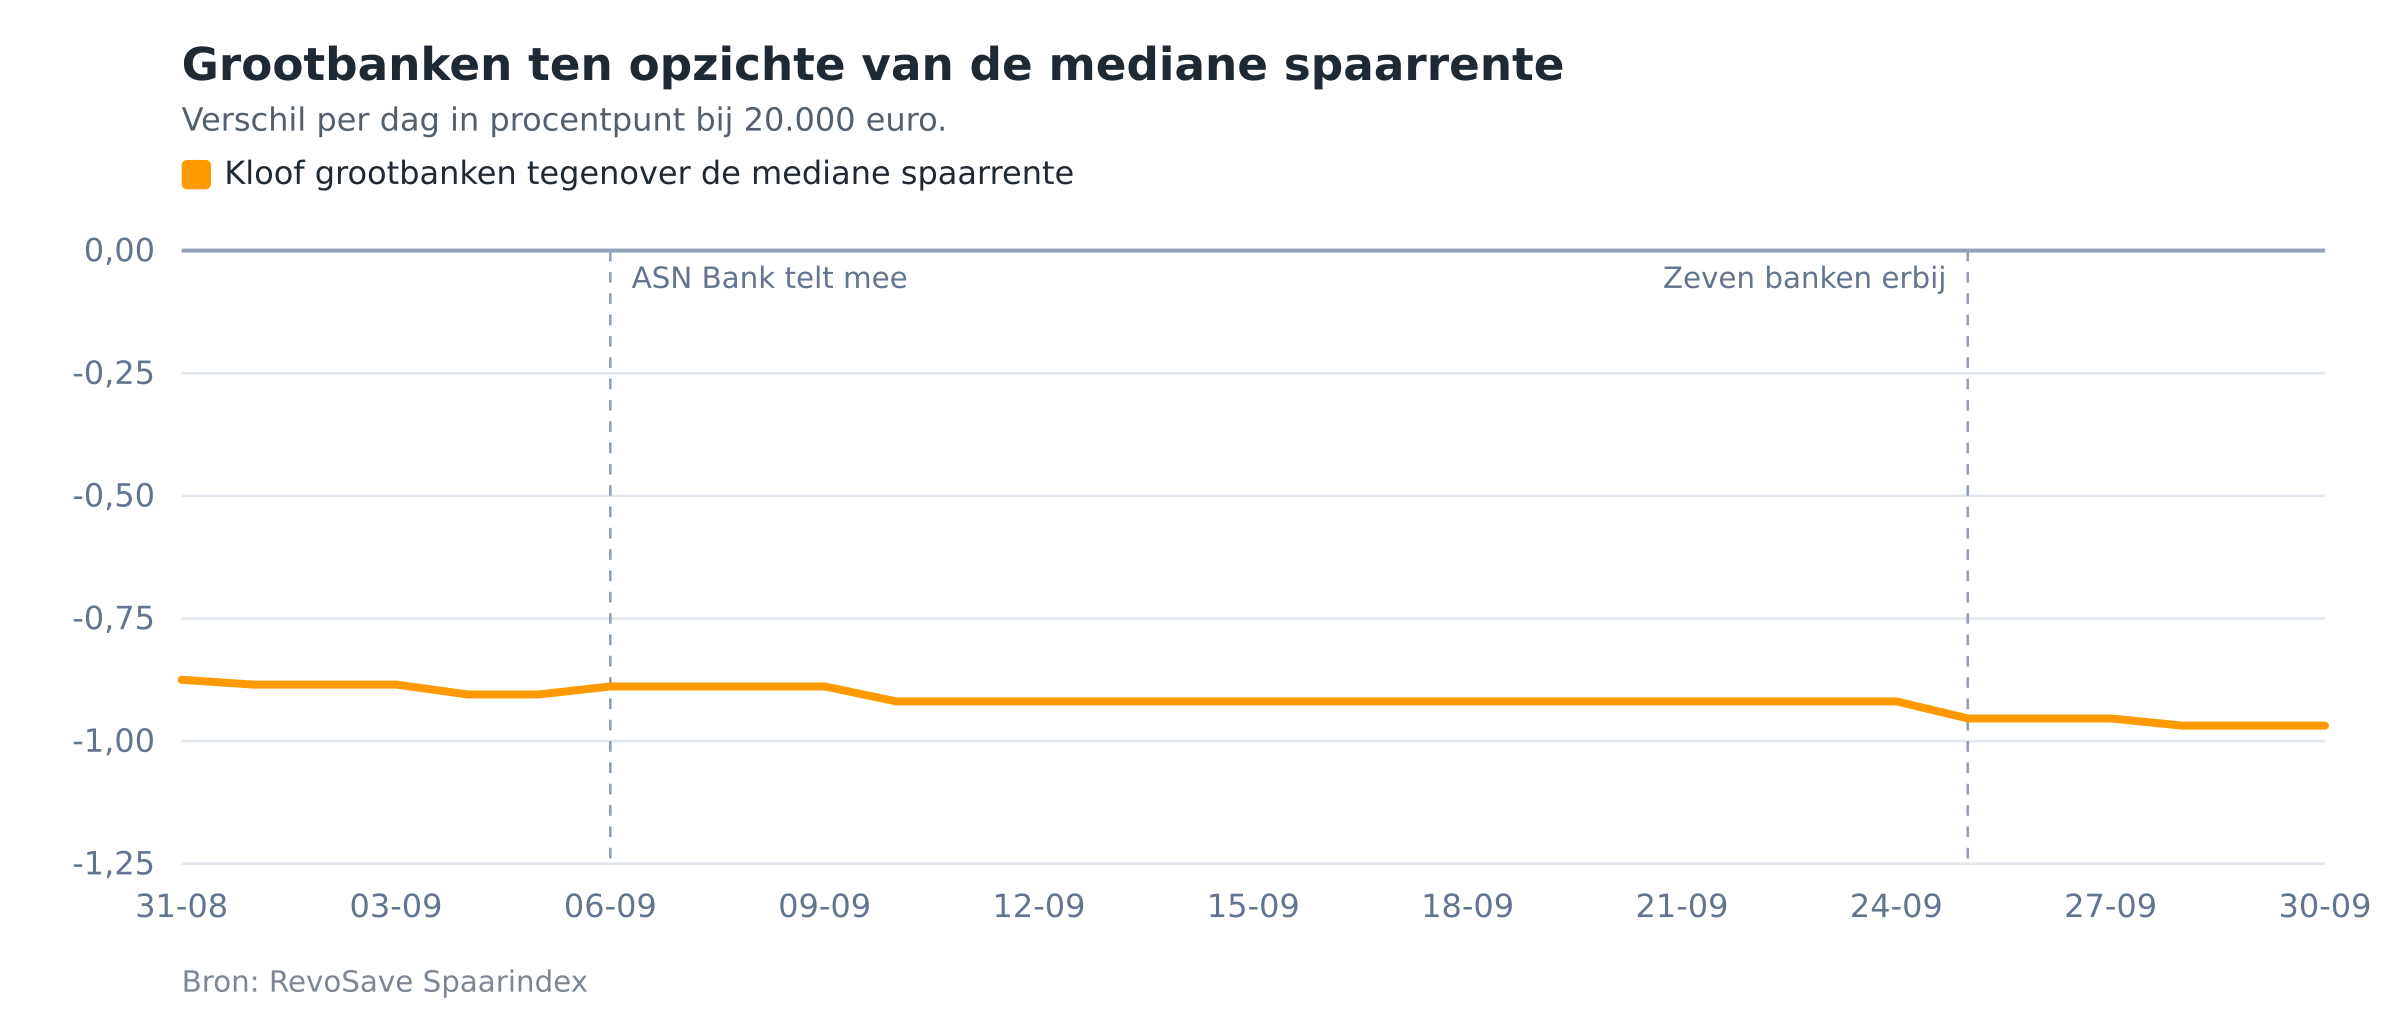
In grafiek 2 is te zien dat de grootbanken aan het begin 0,87 procentpunt minder betaalden dan het midden van de markt en aan het eind 0,97 procentpunt minder, een verschil van +0,10 procentpunt. De kloof tussen de spaarmarkt en de grootbanken werd in september 2026 weer groter. Bij €20.000 spaargeld komt die afstand aan het eind van de periode neer op €194 bruto rente per jaar.
De oranjegele lijn in grafiek 2 zakt vijf keer verder onder de nullijn: op 1, 4, 10, 25 en 28 september. Op 6 september komt zij juist iets omhoog. Dat is geen rentebeweging. ASN Bank telde die dag voor het eerst mee, zowel in de markt als bij de grootbanken. De grafiek markeert die dag, en ook 25 september, toen zeven banken bij de meting kwamen.
ASN Bank betaalt 1,30%, iets meer dan het gemiddelde van ABN AMRO, ING en Rabobank. Het gemiddelde van de grootbanken bleef daardoor afgerond 1,28%. Geen van de vier grootbanken veranderde in september haar spaarrente. De afstand groeide dus niet doordat de grootbanken minder gingen betalen, maar doordat het midden van de markt steeg.
Een deel van die groei komt uit de nieuwe banken. Over de 21 banken die de hele maand meetelden, steeg de mediane spaarrente van 2,15% naar 2,22%. Tegenover die vaste groep ligt het gemiddelde van de grootbanken aan het eind 0,94 procentpunt lager. Het bedrag van €194 is gerekend met de rentes van 30 september, zonder rente op rente.
5.Depositowijzigingen
In september 2026 volgde de Spaarindex 382 deposito's die een spaarder op 30 september 2026 kon afsluiten. Binnen die groep legde zij 212 renteverhogingen en 19 renteverlagingen vast. Geteld zijn wijzigingen en geen producten: een deposito dat in de maand twee keer beweegt, telt twee keer mee.
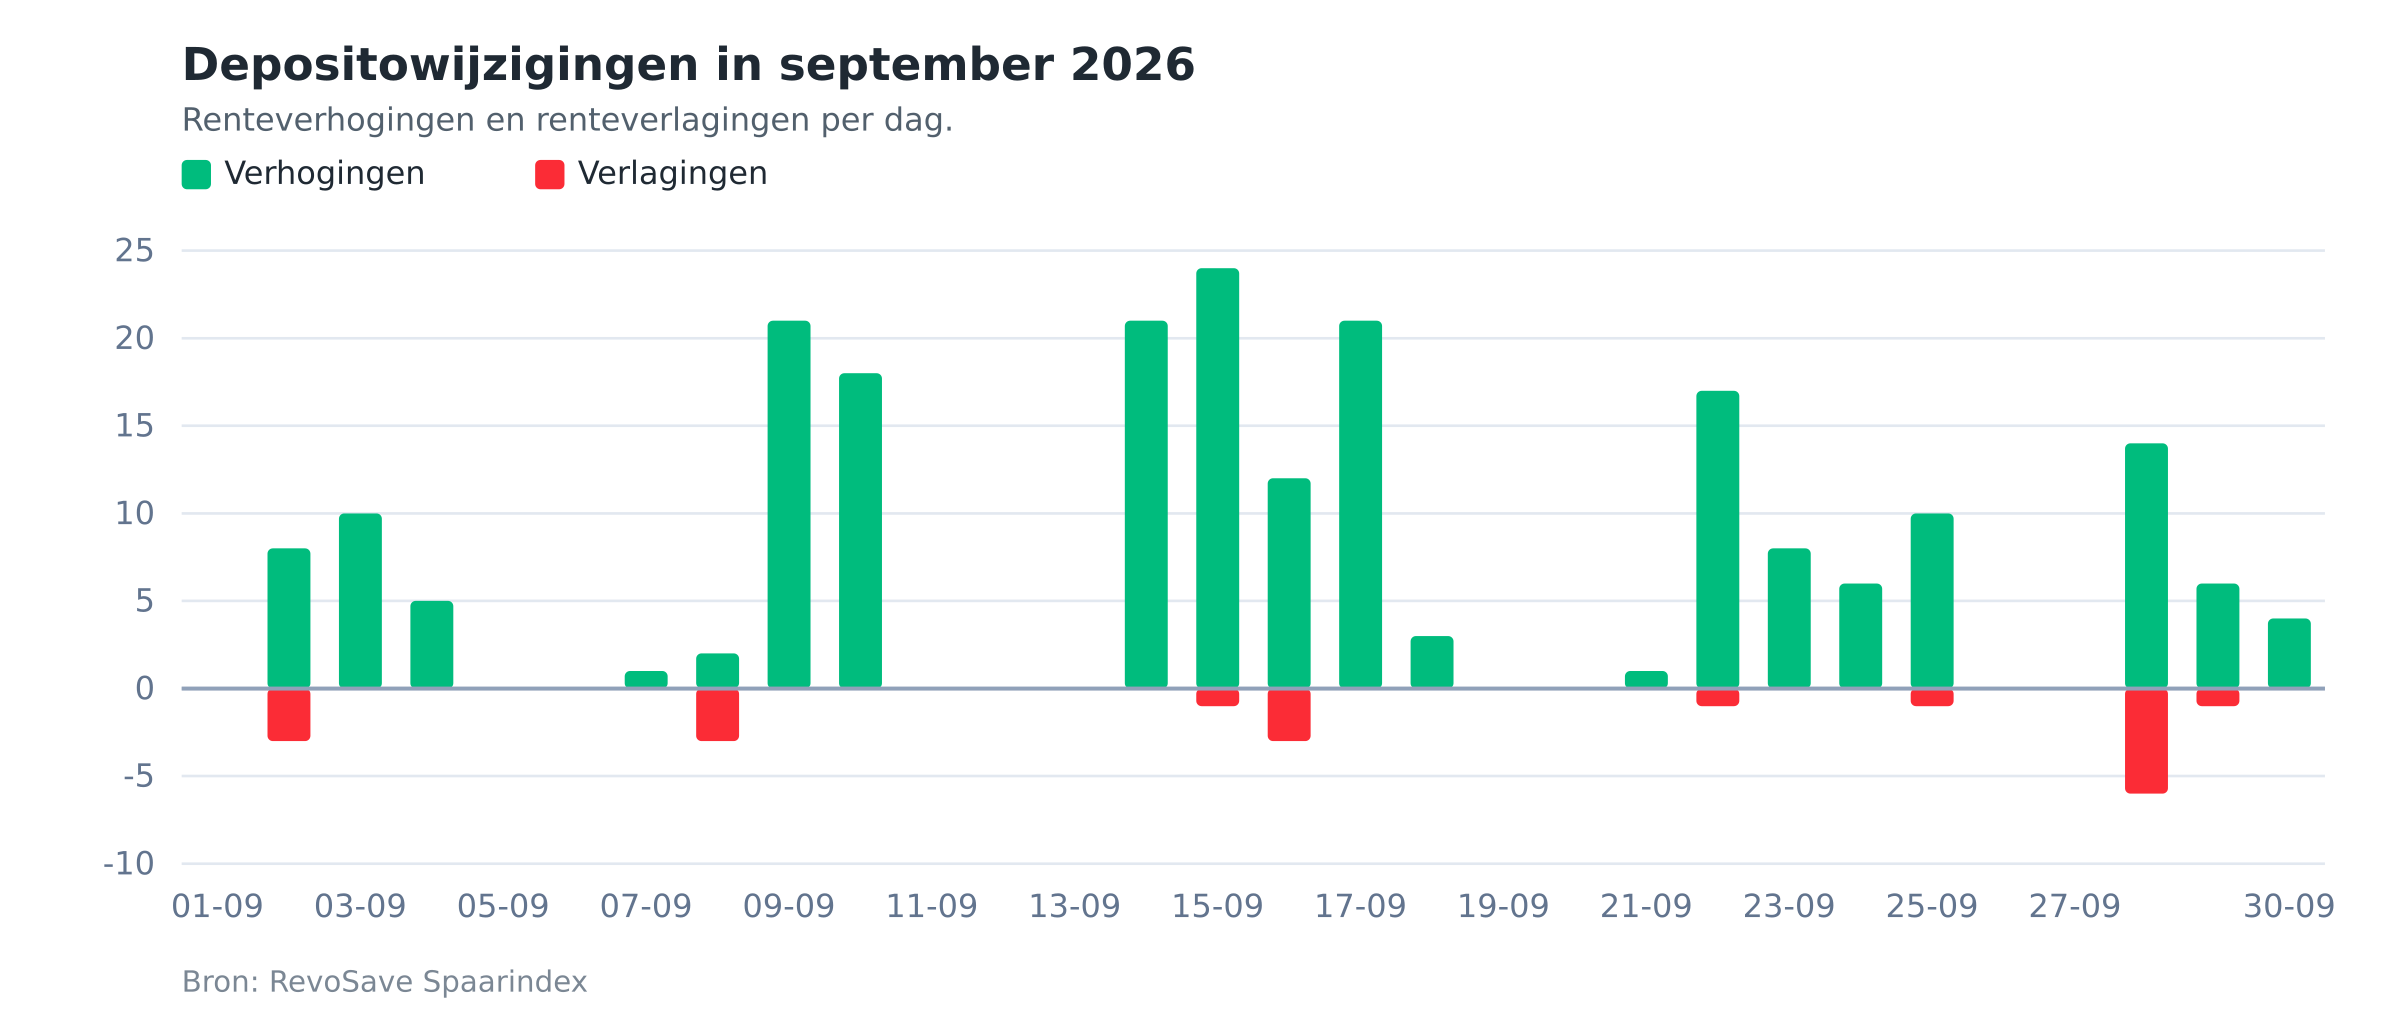
In grafiek 3 is te zien dat de verhogingen over de hele maand vielen en niet op één moment. De drukste dag was 15 september met 24 verhogingen, gevolgd door 9, 14 en 17 september met elk 21. De rode staven van de verlagingen blijven klein. Alleen op 28 september waren het er meer dan drie, namelijk 6.
De 212 verhogingen vielen bij 147 deposito's van 34 banken. De 19 verlagingen vielen bij 17 deposito's van 8 banken. Tot 16 september, de dag waarop de nieuwe ECB-depositorente inging, telde de Spaarindex 110 verhogingen en 7 verlagingen. Vanaf die dag waren het er 102 en 12.
De groep zelf groeide ook. Van de 382 deposito's kwamen er 174 in september bij de meting. Meer deposito's geven meer wijzigingen, dus deze aantallen zijn niet zonder meer naast die van een andere maand te leggen.
Ruim tien keer zoveel depositorentes gingen omhoog als omlaag. Dat wijst op depositorentes die met de ECB-depositorente mee omhoog gingen. Ruim de helft van de verhogingen viel voor 16 september. Banken wachtten dus niet op de dag waarop de nieuwe rente inging.
6.Het beeld van september 2026
De markt bewoog in september omhoog. Zes van de zeven kerngetallen stegen, en alleen de gemiddelde spaarrente grootbanken bleef gelijk. Toch is niet iedere stijging in tabel 1 een rentebeweging. De meting groeide van 21 naar 34 banken, en de nieuwe banken tellen mee in de stand van 30 september maar niet in die van 31 augustus.
Daarom staat hier wat de 21 banken deden die de hele maand meetelden, de vaste groep. Hun mediane spaarrente steeg van 2,15% naar 2,22%. Van de stijging naar 2,25% komt dus 0,07 procentpunt uit de vaste groep en 0,03 procentpunt uit de nieuwe banken. Hun gemiddelde spaarrente ging van 2,07% naar 2,19%, waar tabel 1 op 2,28% uitkomt. Hun competitieve spaarrente steeg van 2,61% naar 2,72%. Van de stijging van dat kerngetal naar 3,06% komt dus 0,11 procentpunt uit de vaste groep en 0,34 procentpunt uit de nieuwe banken.
Dat verschil zegt iets over de kerngetallen zelf. De zeven banken van 25 september tilden de gemiddelde spaarrente in één dag van 2,14% naar 2,28%. De mediane spaarrente ging die dag van 2,20% naar 2,24%. Een gemiddelde schuift mee met iedere bank die erbij komt, zeker als die ver boven de rest betaalt. De mediane spaarrente verschuift pas als het midden van de markt zelf opschuift. Daarom hecht RevoSave meer waarde aan de mediane spaarrente, en is de stijging van 0,07 procentpunt over de vaste groep het cijfer dat de markt van september het best beschrijft.
Hoe er ook wordt gemeten, de stijging is kleiner dan de stap van de ECB. De ECB-depositorente ging met 0,25 procentpunt omhoog. De mediane spaarrente steeg met 0,10 procentpunt, en met 0,07 procentpunt over de vaste groep. Op 31 augustus lag de mediane spaarrente 0,10 procentpunt onder de ECB-depositorente, op 30 september 0,25 procentpunt. Op 31 augustus betaalden 17 van de 21 banken minder dan de ECB-depositorente, op 30 september 24 van de 34. Dat wijst op een markt die de ECB volgt, maar op afstand en in kleine stappen. Binnen deze maand is de verhoging voor een deel in de spaarrentes terug te zien, niet voor het geheel.
De beweging zat niet bij de grootbanken. ABN AMRO, ING en Rabobank lieten hun spaarrente de hele maand ongemoeid, en ASN Bank deed dat sinds zij meetelt ook. De afstand tot het midden van de markt liep daardoor op tot 0,97 procentpunt. Bij de deposito's was de richting dezelfde als bij het vrij opneembare spaargeld: 212 verhogingen tegenover 19 verlagingen. De rentes stegen dus in de breedte, bij spaarrekeningen en bij deposito's, maar niet bij de grootste banken.
In augustus 2026 steeg de mediane spaarrente van 2,10% naar 2,15%, een verschil van +0,05 procentpunt. Ook over de banken die heel augustus meetelden was dat zo. In september was de stijging 0,10 procentpunt, en 0,07 procentpunt over de vaste groep. De markt bewoog in september dus sneller dan in augustus, ook na correctie voor de nieuwe banken.
Een langetermijntrend is dit niet. De officiële metingen van de Spaarindex beginnen op 23 juli 2026, en twee volledig gemeten maanden zijn daarvoor te weinig. Deze publicatie beschrijft wat er in september gebeurde en doet geen uitspraak over de maanden die volgen.
7.Methodologie
De RevoSave Spaarindex meet elke dag opnieuw wat de gevolgde spaarproducten een spaarder opleveren: per product de rente die iemand met €20.000 op die dag krijgt. Op die dagrentes rusten de spaarrentes die deze publicatie noemt. Eén cijfer kijkt verder vooruit: de hoogste jaaropbrengst (wat de hoogste aanbieding na twaalf maanden werkelijk oplevert) telt een tijdelijke actie mee naar het deel van het jaar dat zij duurt. De volledige meetdefinities en de selectieregels staan op de methodologiepagina.
Deze publicatie gebruikt uitsluitend de officiële dagmetingen over 1 september 2026 tot en met 30 september 2026.
8.Citaten uit deze publicatie
De citaten hieronder zijn voorbeelden. Het staat iedereen vrij om zelf uit deze publicatie te citeren, mits de RevoSave Spaarindex als bron wordt vermeld.
Mediane spaarrente
De mediane spaarrente op vrij opneembaar spaargeld in Nederland is 2,25%, gemeten over 34 banken bij €20.000 (RevoSave Spaarindex, 30 september 2026)
Maandontwikkeling gemiddelde spaarrente
De gemiddelde spaarrente op vrij opneembaar spaargeld ging in september 2026 van 2,07% naar 2,28% (RevoSave Spaarindex, meetperiode september 2026)
Gemiddelde spaarrente grootbanken
ABN AMRO, ASN Bank, ING en Rabobank betalen bij €20.000 gemiddeld 1,28%, 0,97 procentpunt onder het midden van de markt, een verschil van €194 bruto rente per jaar (RevoSave Spaarindex, 30 september 2026)
Banken onder de ECB-depositorente
24 van de 34 gevolgde banken betalen minder dan de ECB-depositorente van 2,50% (RevoSave Spaarindex, 30 september 2026)
Voor redacties
Cijfers overnemen of navragen
De methodologie beschrijft precies hoe elk kerngetal wordt gemeten, over welke banken en op welk moment. De dagelijkse broncijfers zijn als CSV beschikbaar. Klopt er iets niet of mist er een cijfer, laat het weten — een correctie is ons net zo veel waard als u.